9,8 milliards sans intérêt : la BCT de nouveau au secours du Trésor, et le dinar retient son souffle
Le projet de loi de finances 2027 autorise la BCT à prêter jusqu'à 9,8 milliards de dinars au Trésor, sans intérêt et sur 15 ans. L'équivalent des deux tiers du déficit budgétaire prévu. Un choix qui protège le dinar de la dette en devises, mais qui ajoute de la liquidité dans une économie où l'inflation atteint 5,6 %. Décryptage de l'article 12 et de ce qu'il change pour les banques, les PME et les épargnants.
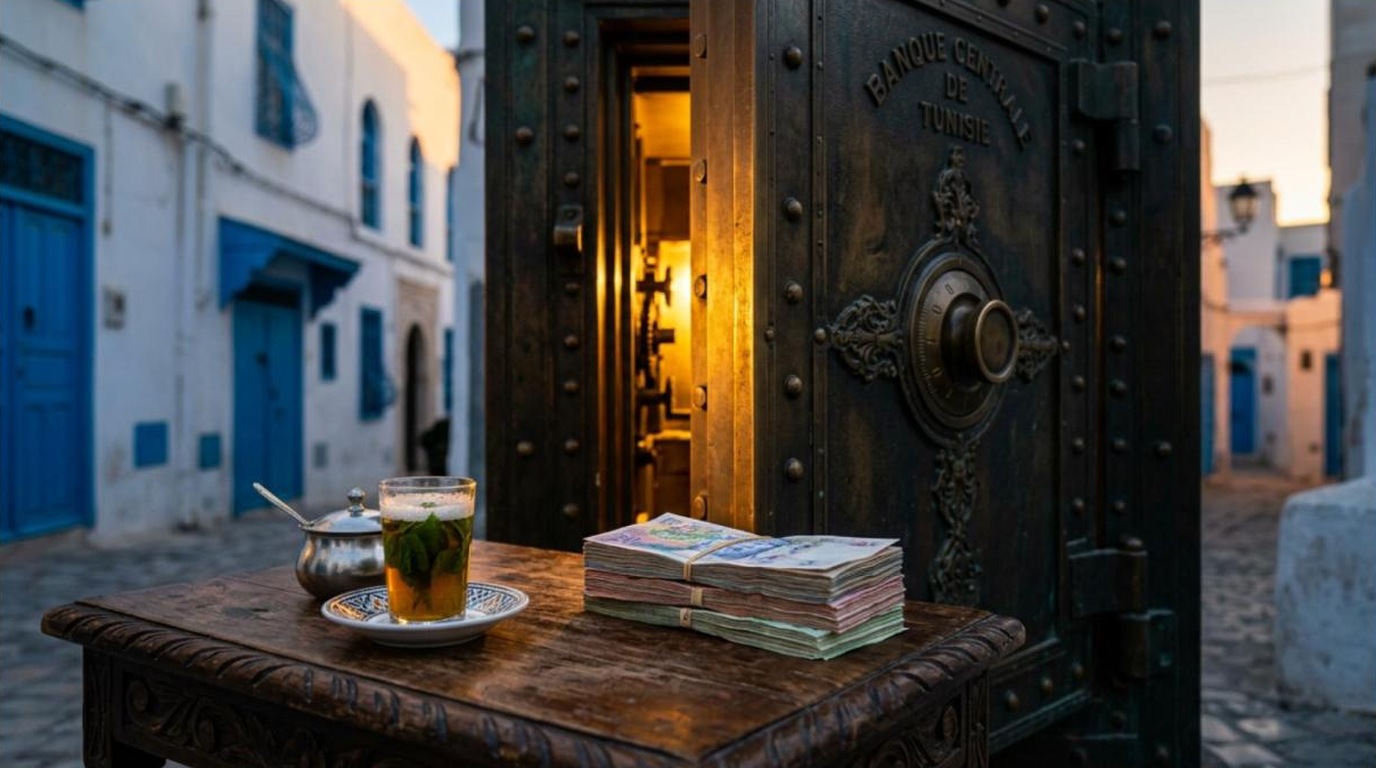
L'article 12 tient en quatre lignes, mais il pèse 9 800 millions de dinars. Dans le projet de loi de finances 2027 déposé au Parlement, l'État demande à la Banque centrale de Tunisie (BCT) de lui avancer jusqu'à 9,8 milliards de dinars, sans intérêt, remboursables sur 15 ans dont 3 ans de grâce. Le 29 octobre, la ministre des Finances a défendu ce budget devant les commissions des finances de l'Assemblée des représentants du peuple et du Conseil national des régions et des districts.
Pour mesurer l'enjeu, il suffit de poser l'addition. Le projet prévoit 68 895 millions de dinars (MD) de dépenses pour 54 280 MD de recettes, soit un trou d'environ 14 615 MD. Les facilités de la BCT représentent donc l'équivalent des deux tiers de ce déficit.
Ce que dit exactement l'article 12
Le texte commence par une formule qui en dit long : « par dérogation à l'article 25 » de la loi n° 2016-35 portant statut de la BCT. Ce statut, adopté en 2016, encadre strictement le financement direct du Trésor par la banque centrale. L'article 12 ouvre donc une exception, pour un plafond de 9 800 MD.
Les conditions sont très favorables à l'État. Aucun intérêt n'est prévu, le remboursement s'étale sur 15 ans, et les trois premières années ne coûtent rien. Une convention entre le ministre chargé des Finances et le gouverneur de la BCT doit fixer les modalités de tirage et de remboursement.
Le dispositif n'est pas une première. Ces dernières années, les lois de finances ont déjà ouvert des fenêtres comparables, toujours par dérogation au statut de 2016. Ce qui était présenté comme exceptionnel devient, budget après budget, un étage permanent du financement public.
Un budget qui se finance en dinars
L'article 7 du projet fixe les ressources de trésorerie à 28 122 MD pour 2027. Le détail est parlant : 19 845 MD d'emprunt intérieur, 6 877 MD seulement d'emprunt extérieur, et 1 400 MD d'autres ressources de trésorerie.
En face, l'État doit rembourser 6 823 MD de principal sur sa dette intérieure et 6 484 MD sur sa dette extérieure. Autrement dit, les nouveaux emprunts en devises couvrent à peine plus que les remboursements en devises : l'écart n'est que d'environ 393 MD. L'essentiel de l'effort repose sur le marché local et sur la BCT.
C'est la poursuite d'une stratégie assumée de « compter sur soi ». Moins de dette en euros, en dollars ou en yens, c'est moins de sensibilité au taux de change. Chaque fois que le dinar recule face à l'euro, le poids de la dette extérieure gonfle mécaniquement en dinars. En réduisant cette part, l'État réduit aussi ce risque.
Ce que ça change pour le dinar
Le revers de la médaille est monétaire. Quand la banque centrale finance directement le Trésor, elle crée de la liquidité. Cet argent se retrouve dans les salaires, les subventions, les paiements aux fournisseurs, puis dans la consommation et les importations.
Or le contexte n'est pas neutre. Selon l'INS, l'inflation a atteint 5,6 % en septembre 2026. Le budget économique 2027, examiné par les commissions parlementaires le 28 octobre, table sur une inflation toujours un peu au-dessus de 5 % l'an prochain. Ajouter de la liquidité dans une économie où les prix restent sous pression, c'est demander à la BCT de freiner d'une main ce qu'elle alimente de l'autre.
Le lien avec le taux de change est indirect mais réel. Une demande intérieure dopée par la monnaie centrale se traduit en partie par des importations, donc par une demande de devises. Si les exportations, le tourisme et les transferts des Tunisiens à l'étranger suivent, l'équilibre tient. S'ils ralentissent, la pression se reporte sur les réserves ou sur le dinar.
Banques, épargnants, entreprises : qui est concerné
Pour les banques tunisiennes, l'équation est double. D'un côté, les 19 845 MD d'emprunt intérieur passent en grande partie par elles, via les bons et obligations du Trésor. De l'autre, une partie du besoin est couverte par la BCT, ce qui allège un peu la pression sur leurs bilans. Mais l'État reste de loin leur premier client, au détriment du crédit aux entreprises.
Pour les PME et les startups, c'est là que le bât blesse. Quand le Trésor absorbe l'épargne locale, il reste moins de place pour financer un atelier à Sfax, une usine de composants à Sousse ou une jeune pousse à Tunis. L'effet d'éviction ne se voit pas dans les chiffres du budget, mais il se lit dans les taux et dans les refus de crédit.
Pour les épargnants, l'inflation reste l'adversaire principal. Un dépôt rémunéré en dessous de la hausse des prix perd du pouvoir d'achat chaque mois. C'est aussi ce qui alimente l'intérêt d'une partie des jeunes pour les actifs numériques. Rappel utile : en Tunisie, les cryptomonnaies ne sont pas reconnues comme moyen de paiement, la réglementation des changes de la BCT s'applique, et aucune plateforme d'échange n'est agréée localement.
Pour la diaspora, enfin, la stabilité du dinar reste un bon indicateur : ses transferts en devises sont l'une des sources qui permettent à l'État de limiter son recours à l'emprunt extérieur.
Planche à billets ? Pas si vite
Ce n'est pas, au sens strict, une « planche à billets » sans limite. Le montant est plafonné, voté par le Parlement, encadré par une convention, et remboursable. Le choix de financer le déficit en monnaie locale évite aussi d'alourdir la dette en devises, qui est la plus dangereuse pour une monnaie comme le dinar.
Mais la répétition change la nature de l'outil. Une facilité accordée une fois pour passer un cap reste une mesure d'urgence. Renouvelée d'année en année, elle devient une habitude qui brouille la frontière entre politique budgétaire et politique monétaire. Et elle place la BCT dans une position délicate : gardienne de la stabilité des prix d'un côté, prêteur de dernier recours de l'État de l'autre.
La vraie question n'est donc pas de savoir si l'État peut emprunter 9,8 milliards à sa banque centrale cette année, mais combien de temps ce mécanisme peut remplacer des recettes durables, une croissance plus forte et des exportations plus dynamiques. Le projet de loi doit encore être débattu en séance plénière avant son adoption.
La leçon du verre de thé
Financer l'État en dinars plutôt qu'en devises, c'est comme sucrer son thé avec le sucre de la maison plutôt qu'avec celui du voisin : on ne doit rien à personne. Encore faut-il ne pas vider le sucrier chaque matin. Le dinar ne se défend pas seulement contre l'euro et le dollar ; il se défend aussi contre la facilité.
À lire aussi

Blé à +28 %, baril à 91 $ : la Banque mondiale sert une facture salée au dinar
La Banque mondiale prévoit une hausse de 28 % du prix du blé et de 23 % des matières premières en 2026, avec un Brent à 91 dollars. Pour la Tunisie, qui importe céréales, huiles et carburants en dollars, c'est une pression directe sur le dinar et les réserves. Les prix encadrés protègent encore le consommateur, mais le choc se déplace vers le budget de l'État. L'huile d'olive, elle, joue l'amortisseur.
10 480 millions de dinars brûlés en carburant : l'énergie avale la moitié du déficit et pèse sur le dinar
Le déficit énergétique de la Tunisie atteint 10 480 millions de dinars à fin septembre 2026, selon l'INS, soit près de la moitié du déficit commercial. Il s'est creusé de 29 % en un an et explique plus de la moitié de la dégradation. Une facture payée en devises, qui fait de l'énergie l'un des premiers adversaires du dinar.
7,4 milliards de dinars venus d'ailleurs : la diaspora rapporte plus de devises que le tourisme
Selon la BCT, les revenus du travail transférés vers la Tunisie atteignaient 7 417,4 millions de dinars au 20 octobre 2026, en hausse de 4,4 %, contre 6 890,4 millions pour les recettes touristiques. La diaspora est devenue un pilier discret du dinar et des réserves en devises.
29 milliards de dinars sous le matelas : le cash grossit plus vite que les réserves en devises
Selon la BCT, les billets et monnaies en circulation atteignaient 29 208 millions de dinars au 26 octobre 2026, soit 15,7 % de plus qu'il y a un an. C'est davantage que les avoirs nets en devises du pays. Le dinar a gagné la bataille de la poche ; il lui reste à gagner celle de la confiance.
Commentaires (0)
Vous devez être connecté pour commenter
Soyez le premier à commenter cet article !