De 2,5 % à 1,6 % : NEAR vote pour ralentir sa planche à billets, et les stakers paieront l'addition
Le 2 novembre 2026, NEAR Protocol a annoncé l'adoption d'un plafond d'émission ramené de 2,5 % à 1,6 % par an sur 24 mois. Le rendement brut du staking glisserait de 5,27 % à 3,37 %, tandis que 11,8 millions de jetons ne seraient pas créés en deux ans. Validateurs et Conseil de sécurité ont encore leur mot à dire. Une leçon de pédagogie monétaire qui parle aussi aux épargnants tunisiens.
De 2,5 % à 1,6 %. Le 2 novembre 2026, NEAR Protocol a annoncé que House of Stake, l'organe de gouvernance de sa blockchain, avait approuvé une baisse du plafond d'émission annuelle de son jeton. La création de nouveaux NEAR ne pourra plus dépasser 1,6 % par an au terme d'une rampe de 24 mois, contre 2,5 % aujourd'hui.
La proposition, référencée HSP-029, a été déposée le 7 octobre sur le forum de gouvernance de NEAR par Sal Ternullo, de SVRN. Elle porte désormais le statut « Succeeded » : les détenteurs de jetons ont dit oui. Il ne s'agit pas d'un coup de ciseaux brutal, mais d'une pente douce, ajustée à chaque époque du réseau, d'environ 0,0375 point par mois.
Un seul paramètre, beaucoup de conséquences
Le texte modifie une seule variable du protocole. La répartition de l'émission ne bouge pas : 90 % des nouveaux jetons continuent d'aller à ceux qui « stakent », c'est-à-dire qui immobilisent leurs NEAR pour sécuriser le réseau, et 10 % au trésor de l'écosystème.
Les chiffres de la proposition donnent l'échelle. Au 22 septembre, l'offre totale atteignait 1 306 946 399 NEAR, dont 42,71 % étaient stakés, pour 406 validateurs actifs. Au plafond actuel, le réseau crée environ 89 517 NEAR par jour. À 1,6 %, ce débit tomberait vers 57 291 NEAR quotidiens.
Sur deux ans, l'auteur estime à 11,8 millions le nombre de jetons qui ne seront pas créés, soit environ 51 millions de dollars au cours de 4,30 dollars retenu dans son analyse. Sur six ans, l'économie grimperait à 66,1 millions de NEAR, 4,36 % de l'offre.
Un détail technique mérite d'être noté : l'émission réelle mesurée était de 2,45 %, légèrement sous le plafond, parce qu'une partie des frais de transaction est brûlée. Le plafond est un maximum, pas un compteur automatique.
Le staker paie l'addition
Rien n'est gratuit dans le souk monétaire. Moins de jetons créés, c'est moins de récompenses distribuées. Selon les projections de HSP-029, le rendement brut du staking passerait de 5,268 % au démarrage à 3,372 % au bout de 24 mois.
Traduit en exemple simple, un détenteur qui stake 1 000 NEAR recevrait, en rythme annuel, un peu plus de 52 jetons au taux de départ, et environ 34 une fois la rampe achevée, avant frais des validateurs. La différence n'est pas spectaculaire à l'échelle d'un petit porteur. Elle l'est davantage pour les fonds et les opérateurs qui comptaient sur ce rendement pour équilibrer leurs comptes.
L'argument de l'auteur est simple : l'émission agit comme une taxe silencieuse. Les 57,3 % de l'offre qui ne sont pas stakés voient leur part diluée au profit de ceux qui stakent. Et selon lui, la phase de démarrage, où une forte émission servait à attirer des validateurs, est terminée : la file d'attente compte plus de candidats que de places.
La proposition ne cache pas les perdants. À prix constant, 24 validateurs sur 405 cesseraient d'être autosuffisants, le nombre d'opérateurs rentables par eux-mêmes passant de 170 à 146. L'auteur répond que la survie d'un validateur dépend surtout des délégations qu'il attire, pas du taux d'émission.
Le texte cite aussi un précédent : sur Solana, la proposition SGP-0002, qui visait elle aussi à revoir l'émission, était passée avec 67,001 % des voix stakées. La tendance est nette : les grandes blockchains de preuve d'enjeu cherchent à sortir de la logique d'inflation généreuse des débuts.
Ce que ça raconte à la Tunisie
Vu de Tunis, l'épisode a quelque chose de familier. Un pays connaît bien le prix de la monnaie qu'on crée trop vite : elle grignote le pouvoir d'achat de ceux qui l'épargnent. Ici, une communauté décide, par un vote public, de ralentir sa propre planche à billets numérique, avec un calendrier publié à l'avance et des rapports trimestriels promis pour vérifier que l'émission réelle suit le plan.
C'est une leçon de pédagogie monétaire plus qu'un modèle à copier. Une blockchain n'est pas un État : elle n'a ni budget social, ni dette publique, ni importations de blé à financer. Mais la mécanique de base, émission contre dilution, est la même que celle qu'enseignent les cours d'économie de la faculté de Sfax ou de Tunis.
Pour les développeurs et étudiants tunisiens qui s'intéressent aux protocoles, HSP-029 est aussi un cas d'école de gouvernance ouverte : forum public, comité de sélection, vote des détenteurs, droit de veto d'un conseil de sécurité, puis adoption volontaire par les validateurs. Tout le processus est lisible en ligne, débats compris.
Il faut rappeler le cadre local. En Tunisie, la crypto n'est pas reconnue comme moyen de paiement, aucune plateforme d'échange n'y est agréée, et le Code des changes, sous la supervision de la Banque centrale de Tunisie, encadre strictement la détention d'avoirs à l'étranger. Staker des NEAR depuis Tunis expose donc à un risque juridique, en plus de la volatilité du jeton.
Ce n'est pas encore la loi du réseau, mais c'est un cap
Le vote n'est que la moitié du chemin. Selon les règles de House of Stake, le Conseil de sécurité dispose de 14 jours pour opposer un veto, mais uniquement pour des raisons de sécurité ou juridiques. Viendra ensuite une période de grâce d'environ un trimestre, avant que la rampe ne commence.
Surtout, le plafond d'émission est un paramètre du protocole. La proposition le reconnaît noir sur blanc : un vote de House of Stake ne suffit pas à l'imposer. Chaque validateur doit adopter, de son propre chef, la mise à jour logicielle. La gouvernance fixe le cap, les machines décident d'y aller.
Ce n'est pas non plus un passage à une offre fixe, façon bitcoin. Le NEAR restera inflationniste, simplement moins. Et l'auteur précise qu'aucun mécanisme automatique ne permettra de relever l'émission : toute hausse future exigerait une nouvelle proposition et un nouveau vote.
Le thé, moins sucré mais plus fort
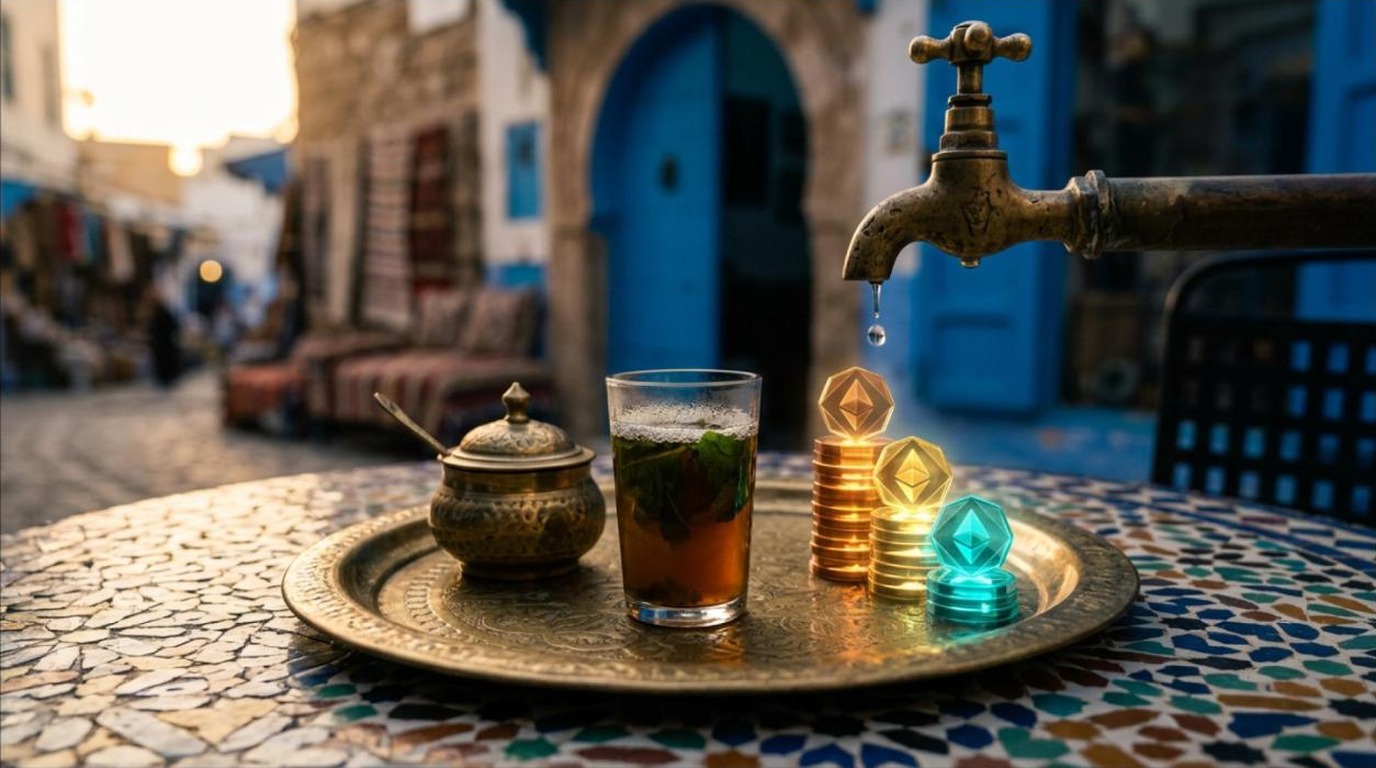
Dans un café de la médina, on peut sucrer son thé à volonté, mais au bout d'un moment il n'a plus le goût du thé. NEAR a décidé de retirer un morceau de sucre par mois pendant deux ans. Les habitués du staking trouveront le verre un peu moins doux.
Le pari, c'est que chaque jeton gardera mieux sa saveur. Il faudra attendre les validateurs, puis les premiers rapports trimestriels, pour savoir si la recette tient. En attendant, la leçon vaut pour tous les comptoirs, numériques ou non : une monnaie se respecte quand on cesse de la verser sans compter.
Cet article est informatif et ne constitue pas un conseil d'investissement.
À lire aussi

12 blockchains vers un compte courant : OnePay bâtit le pont stablecoin-dollar qui manque à la Tunisie
Depuis le 30 octobre 2026, des clients américains de la fintech OnePay peuvent déposer de l'USDC venu de 12 blockchains et recevoir des dollars. La conversion est assurée par Bridge, la plateforme de stablecoins de Stripe, sans frais de conversion au lancement. Pour les freelances tunisiens payés en stablecoins, ce bouton n'existe pas : la conversion reste coincée dans le pair-à-pair. Ce n'est pas une révolution mondiale, mais le signal que le dollar numérique entre dans la banque du quotidien.
7,95 milliards de coussin : ce que le bilan de Tether dit des dollars numériques des Tunisiens
Tether a gagné 1,5 milliard de dollars au troisième trimestre 2026 et porté l'excédent de réserves de l'USDT à 7,95 milliards, presque le double de fin juin. Derrière ce coussin, un bilan dominé par les bons du Trésor américain, mais aussi de l'or, du bitcoin et des prêts. Pour les Tunisiens qui épargnent en USDT, c'est le moment de lire ce qu'il y a dans la boîte.
306,9 millions grâce aux stablecoins : chez Coinbase, le dollar numérique sauve le trimestre
Coinbase a tiré 306,9 millions de dollars des stablecoins au troisième trimestre 2026, quand ses revenus de transaction chutaient de 1,05 milliard à 590 millions. Les volumes des particuliers ont plongé de 59 %, mais les soldes d'USDC ont battu des records. Une leçon pour la Tunisie : la vraie rente de la crypto revient à ceux qui gardent les dollars.
14,6 milliards de dollars en stablecoins : l'Afrique change de poche, la Tunisie reste au guichet
Les stablecoins reçus de pair à pair en Afrique subsaharienne ont atteint 14,6 milliards de dollars en un an, selon Chainalysis. Six fois plus qu'en 2022, dans la région crypto qui croît le plus vite au monde. Pendant ce temps, la Tunisie reste sans cadre légal pour ces actifs, sous un Code des changes de 1976. Ce que ce dollar numérique venu du Sud dit de nous.
Commentaires (0)
Vous devez être connecté pour commenter
Soyez le premier à commenter cet article !