250 millions de livres sur la blockchain : une banque britannique tokenise l'épargne des particuliers
Monument Bank lance un dépôt à 12 mois à 5,20 % dont chaque livre est adossée à un jeton sur la blockchain Midnight, plafonné à 250 M£. Les registres de la banque restent la référence officielle et le jeton n'a pas de valeur propre. Une première britannique pour l'épargne de détail, qui prépare des placements et des prêts tokenisés. Quelles leçons pour les banques tunisiennes ?
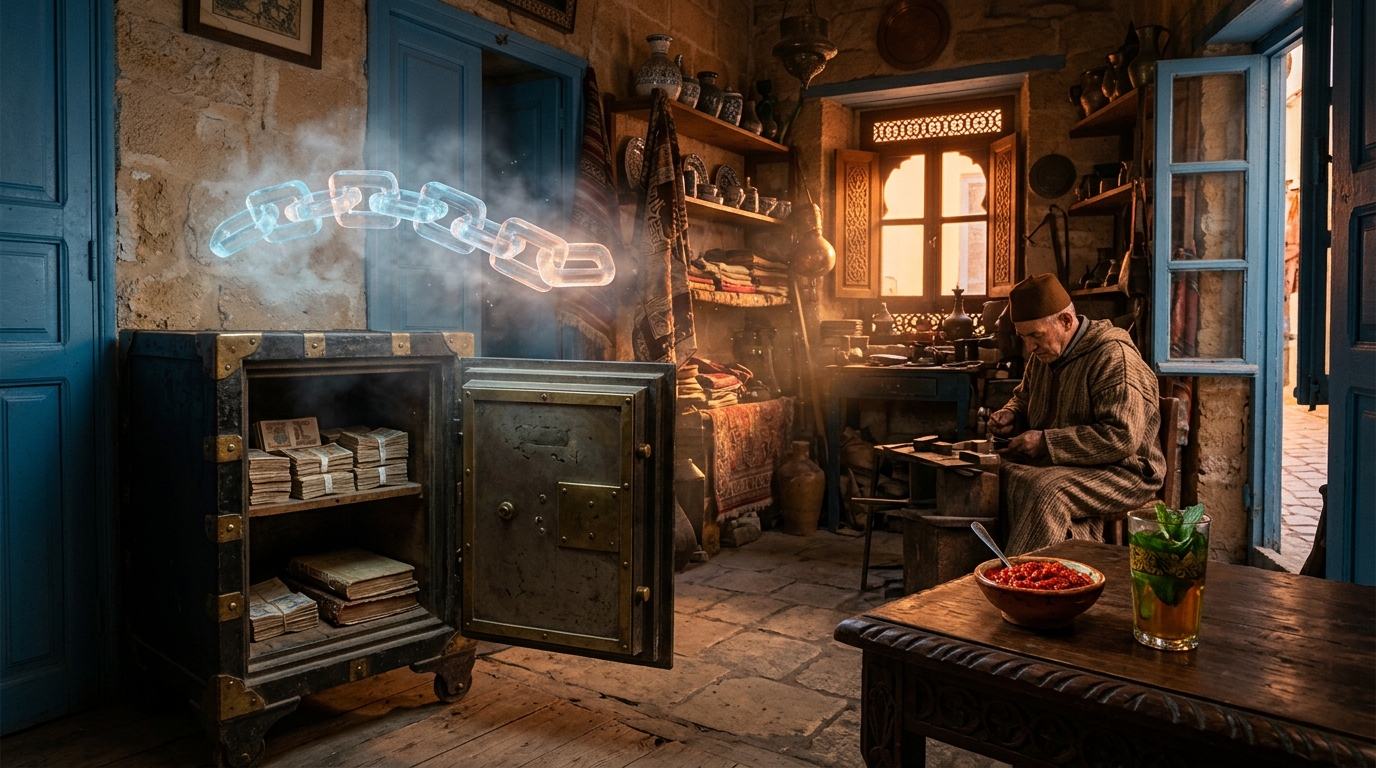
Une banque britannique vient de poser de l'épargne bien réelle sur une blockchain publique : Monument Bank a lancé le 17 novembre 2026 son « Tokenised Saver », un dépôt à terme de 12 mois rémunéré à 5,20 % AER fixe, avec une première phase plafonnée à 250 millions de livres sterling. Chaque livre déposée est adossée un pour un à un jeton inscrit sur le réseau Midnight, une blockchain dite « à confidentialité programmable ».
Dans la médina, on dirait que la banque a gardé l'argent dans son coffre, mais qu'elle a affiché le reçu sur le mur du souk, écrit à l'encre invisible : tout le monde peut vérifier que le reçu existe, personne ne peut lire le montant ni le nom du client. C'est exactement la promesse de ce produit, présenté comme une première au Royaume-Uni pour des dépôts de particuliers sur une blockchain publique.
Un livret classique, un registre qui ne l'est pas
Sur le papier, le Tokenised Saver ressemble à n'importe quel compte à terme. Selon la fiche produit de Monument, le taux de 5,20 % AER (5,08 % brut) est fixe sur toute la durée, l'intérêt est calculé chaque jour et versé chaque mois. Le dépôt maximum dans ce compte est de 100 000 livres, et l'accès suppose d'avoir au moins 25 000 livres d'épargne cumulée chez Monument. Le produit est réservé aux clients existants, majeurs et résidents britanniques.
La nouveauté tient au registre. Chaque dépôt reçoit un jeton, décrit par la banque comme « un enregistrement numérique correspondant au solde », stocké sur un registre numérique partagé. Point important : les livres de comptes de Monument restent l'enregistrement officiel. Le jeton n'a aucune valeur propre, il ne peut être ni échangé ni transféré.
- Couche client : l'épargnant passe par l'application habituelle, sans clé privée, sans portefeuille crypto, sans frais de réseau à payer.
- Couche bancaire : Monument conserve l'argent en monnaie fiduciaire, gère les intérêts et les remboursements en livres.
- Couche confidentialité : des contrats intelligents « blindés » reflètent les dépôts sur Midnight et prouvent leur adossement sans exposer soldes ni identités, grâce à la cryptographie à divulgation nulle de connaissance.
Selon la Midnight Foundation, seules les parties autorisées, comme le régulateur ou le titulaire du compte, peuvent voir le détail des opérations. La protection du fonds de garantie britannique (FSCS) s'applique comme pour un dépôt ordinaire, jusqu'à 120 000 livres par personne ; la banque précise que le jeton ne modifie pas cette couverture.
Pourquoi une banque s'embête avec une blockchain
Si le jeton ne sert à rien de plus aujourd'hui, pourquoi le créer ? Parce que la phase 1 n'est que l'entrée du souk. La feuille de route annoncée prévoit une phase 2 avec des investissements en actifs réels (RWA) proposés par des gérants internationaux, accessibles depuis l'application, puis une phase 3 de prêts de type « Lombard », adossés à ces investissements.
Autrement dit, le dépôt tokenisé est la première brique d'une infrastructure où épargne, placements et crédit parleraient le même langage numérique. La Midnight Foundation cite au passage une projection du Boston Consulting Group : les actifs financiers tokenisés pourraient peser entre 4 000 et 16 000 milliards de dollars dans le monde d'ici 2030.
Monument n'est pas un géant. La banque revendique une base de dépôts de 7 milliards de livres et a été sélectionnée pour la « Scale-up Unit » commune aux deux régulateurs britanniques, la PRA et la FCA. Le projet a été piloté par The Building Blocks, avec Balance pour la conservation et la réconciliation, OpenZeppelin pour les contrats multisignatures, et la Midnight Foundation et Shielded Technologies pour le réseau et la confidentialité.
Les chiffres côté épargnant
Pour un client qui place le maximum de 100 000 livres, le taux de 5,20 % AER représente environ 5 200 livres d'intérêts sur un an, selon un calcul de Tunichain. C'est un argument commercial classique, qui n'a rien à voir avec la blockchain elle-même : le jeton n'ajoute pas un centime de rendement.
Mintoo Bhandari, fondateur principal de Monument, présente le partenariat comme une étape pour servir une clientèle aisée jugée mal servie, et Midnight comme l'infrastructure qui préserve la confidentialité dans la banque de demain. Fahmi Syed, président de la Midnight Foundation, y voit la preuve que des banques régulées peuvent passer des produits traditionnels sur des chaînes ouvertes tout en respectant les règles de conformité et de protection des consommateurs.
Et la Tunisie dans tout ça ?
Pour un lecteur tunisien, l'intérêt n'est pas d'ouvrir un compte à Londres : le produit est réservé aux résidents britanniques, et le code des changes encadre strictement la détention d'avoirs à l'étranger. Il faut aussi le rappeler : en Tunisie, les cryptomonnaies ne sont pas autorisées comme moyen de paiement. Mais ici, justement, il ne s'agit pas de crypto. Il s'agit d'un dépôt en monnaie nationale, garanti, dont seul le registre change de technologie.
C'est là que la leçon devient locale. Les banques tunisiennes, qui ont déjà fait de gros efforts sur le paiement mobile et la digitalisation, pourraient un jour s'interroger sur la tenue de registres partagés pour certains produits : dépôts à terme, bons du Trésor, titres de créances négociables. La Banque centrale de Tunisie dispose d'un bac à sable réglementaire pour tester des innovations financières ; un projet de dépôt tokenisé en dinars, adossé au même principe « la banque reste la source de vérité », serait le type d'expérimentation qu'un régulateur prudent peut encadrer.
- Traçabilité : prouver l'adossement des dépôts sans exposer les données clients, un sujet sensible dans un marché où la confiance bancaire se gagne au compte-gouttes.
- Interopérabilité : préparer le terrain pour des titres tokenisés sur lesquels emprunter, comme le prévoit la phase 3 de Monument.
- Confidentialité : la protection des données personnelles reste un préalable, et Midnight montre qu'une blockchain publique n'est pas forcément une vitrine.
Ce n'est pas une révolution, mais c'est un précédent
Ce n'est pas la fin des coffres-forts ni des registres bancaires : Monument le dit noir sur blanc, ses propres livres restent la référence officielle, et le jeton n'a pas de valeur en soi. Le montant reste modeste à l'échelle du système britannique, et les phases 2 et 3, qui donneraient tout son sens au projet, ne sont encore que des promesses.
Mais c'est un précédent concret : une banque régulée, des dépôts de particuliers, un produit vendu au guichet numérique et une blockchain publique en arrière-boutique. Jusqu'ici, la tokenisation bancaire se jouait surtout entre institutions, dans des circuits de gros. Monument l'amène au niveau de l'épargnant, celui qui veut juste un bon taux et dormir tranquille.
La chute
Dans la tradition des souks, le commerçant garde la marchandise et le registre reste dans sa boutique. Monument garde l'argent, mais publie la preuve sur la place publique, cachée sous un voile cryptographique. Une épargne bien gardée, un reçu à l'encre invisible : la banque de demain ressemble moins à une révolution qu'à une harissa bien dosée, assez relevée pour changer le plat, assez discrète pour ne pas brûler le client.
À lire aussi

Six devises dans un jeton, de Singapour à Hong Kong : Standard Chartered met l'euro en ligne, et Tunis ?
Standard Chartered relie Singapour et Hong Kong en dépôts tokenisés dans six devises, dont l'euro, depuis le 19 novembre 2026. Les entreprises clientes peuvent déplacer leur trésorerie en quasi temps réel sur la blockchain de la banque. Pour la Tunisie, sous contrôle strict des changes, c'est un modèle bancaire régulé à étudier de près.
100 millions en jetons, cinq banques au guichet : Singapour émet ses bons en monnaie centrale, et Tunis ?
Le 19 novembre 2026, la banque centrale de Singapour a révélé avoir émis 100 millions de dollars singapouriens de bons tokenisés, réglés en monnaie numérique de gros. Cinq banques ont participé et la demande a doublé l'offre. Prochaine étape : utiliser ces jetons comme garanties. Une méthode à étudier pour les bons du Trésor tunisiens.
17 banques sur le registre de Swift, Hong Kong s'y branche : le virement tunisien peut-il suivre ?
Le 16 novembre, la HKMA a annoncé qu'elle reliait le registre blockchain de Swift à la couche de règlement de son projet Ensemble, pour des paiements transfrontaliers en dépôts tokenisés. Le registre compte déjà 17 banques pilotes, dont deux émiraties et une sud-africaine, mais aucune maghrébine. Pour la Tunisie, la porte d'entrée de l'argent tokenisé pourrait bien être le réseau Swift que ses banques utilisent déjà.
Le dollar ne dort plus le samedi : DBS et J.P. Morgan relient leurs jetons 24 h/24, et Tunis ?
Le 16 novembre, DBS et Kinexys de J.P. Morgan ont lancé des transferts de dépôts tokenisés en dollars entre Singapour et les États-Unis, 24 h/24. Ant International est le premier client d'un service adossé à l'initiative BLOOM de l'Autorité monétaire de Singapour. Seule limite affichée : trois heures de pause chaque samedi. Pour la BCT, la leçon tient moins à la technologie qu'au cadre réglementé qui l'accompagne.
Commentaires (0)
Vous devez être connecté pour commenter
Soyez le premier à commenter cet article !